


e& money - EG
4,011.76K Arvustused
Rakenduse andmed
- Versioon
- 12.0.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- e& Egypt
- Kategooriad
- Äri
- Platvorm
- Android
Ekraanipildid
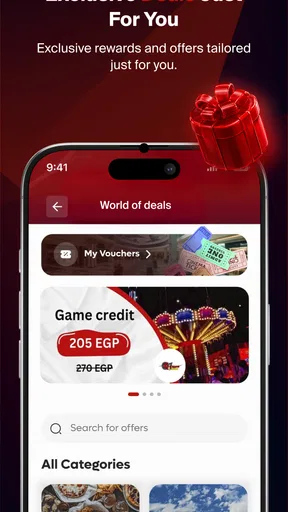
 Analüüsi koostas AppCompare
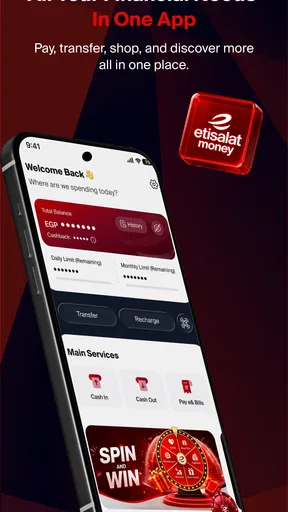
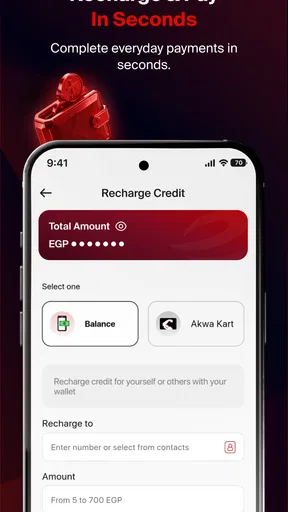
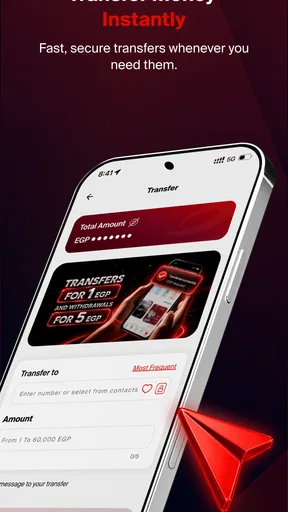
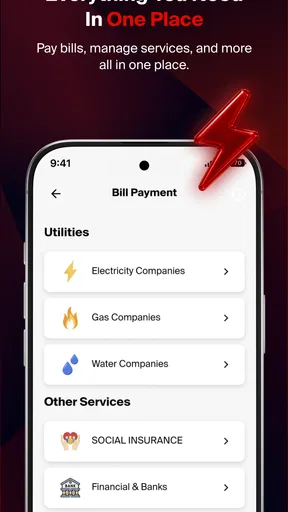
Igapäevased raha- ja mobiilitehingud muutuvad tüütuks just siis, kui neid tuleb teha kiiresti: vaja on kontrollida saldot, kasutada mobiilset makseteenust või saada ülevaade sellest, mis kontol toimub, kuid selleks peab avama mitu eri kanalit. e& money - EG on e& Egypti ametlik mobiilse kaubanduse rakendus, mis koondab sellised toimingud ühte kohta. Minu jaoks on selle peamine väärtus vähem rakenduste vahel hüppamist ja väiksem vajadus otsida õiget teeninduskanalit.
Usaldus algab selgest kasutusotstarbest
Rahaasjade rakendust valides ei vaata ma ainult seda, kui kiiresti see ekraanilt ekraanile liigub. Tahan aru saada, kelle teenusega on tegemist, milleks rakendus mõeldud on ja kas see sobib minu enda vajadusega. Siin on teenuse seos e& Egyptiga oluline orientiir: tegemist ei ole üldise rahakotiga, vaid konkreetse teenusepakkuja mobiilse kaubanduse rakendusega. Minu jaoks teeb see valiku selgemaks, kuid piiritleb ühtlasi, kellele rakendus päriselt kasulik on.
e& Egypti nimi ja ametlik rakendus võivad olla tuttavale kliendile mugavad lähtepunktid, kuid ma ei pea tuttavat kaubamärki iseenesest tõendiks, et iga toiming sobib mulle. Enne kinnitamist loen läbi ekraanil näidatava info ning jälgin, kas valitud teenus vastab sellele, mida kavatsesin teha. Usaldusväärne töövoog tähendab minu jaoks seda, et saan ise aru, mida ma kinnitan, mitte seda, et vajutan kiiresti edasi ainult rakenduse nime põhjal.
See ei ole rakendus, mida paigaldaksin lihtsalt uudishimust. Selle mõte tuleb esile kasutajal, kes teeb e& teenustega seotud raha- või mobiilitoiminguid korduvalt ning tahab need telefonis kiiremini tehtud saada. Rakendus on tasuta ja PEGI 3 vanusemärgisega, seega on see suunatud tavakasutusele, mitte keerukale finantsplaneerimisele. Minu hinnangul on see praktiline tööriist eelkõige e& Egypti kliendile, mitte universaalne rahakott kõigile.
Kelle aega see rakendus päriselt säästab?
Rahaasjade puhul ei häiri mind tavaliselt üks pikk toiming, vaid korduv väike hõõrdumine: sisselogimine, õige menüü leidmine, teenuse valimine ja tulemuse kontrollimine. Kui sama tuleb ette mitu korda nädalas, hakkab iga lisasamm tunduma ebamõistlik. e& money - EG lahendab just seda probleemi, pakkudes e& mobiilse kaubanduse teenustele ühe keskse rakenduse.
Esimesel kasutamisel tasub mõelda rakendusest kui igapäevasest juhtpaneelist, mitte lihtsalt järjekordsest makseikoonist. Kui ma tahan midagi teha, on kasulik alustada küsimusest „mida ma praegu e& teenustega teha tahan?” ja liikuda sealt sobiva funktsioonini. Selline lähenemine vähendab ekslikke valikuid, eriti siis, kui teenuste nimed on sarnased või ekraanil on mitu rahaga seotud võimalust.
Rakendus kuulub ärirakenduste kategooriasse ning selle arendaja on e& Egypt. See on tähtis praktiline detail: teenus on seotud konkreetse operaatori ökosüsteemiga. Kui kasutaja ei ole e& Egypti klient või otsib sõltumatut pangarakendust, ei pruugi see olla õige valik. Seevastu e& kasutajale võib üks ametlik rakendus olla mugavam kui veebilehe, USSD-koodi ja eraldi makseteenuse vaheldumisi kasutamine.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Esimene seadistus peaks olema rahulik, mitte kiirustav
Kuigi sellise rakenduse põhieesmärk on kiirus, ei soovita ma esimest avamist teha olukorras, kus olen juba kassas või pean tehingu kohe lõpetama. Esmalt tasub tutvuda avalehe, konto- või rahateenuste vaatega ning vaadata, millised valikud on minu jaoks tegelikult kasutatavad. Nii ei kuluta ma kiirel hetkel aega sellele, et õppida, kus vajalik toiming asub.
Minu praktiline soovitus on kontrollida pärast seadistamist kohe, kas rakendus kuvab õiget kasutajakontot ja kas põhiteenus avaneb ootuspäraselt. See on väike, kuid oluline töövoog: enne raha liigutamist või makse kinnitamist tahan näha, et olen õiges profiilis ja valin õige teenuse. Selline topeltkontroll võtab hetke, kuid aitab vältida kiirustamisest tulenevaid vigu.
Rakenduse praegune versioon on 12.0.2 ning see töötab Androidiga alates versioonist 8.0. See tähendab, et väga vanade seadmete kasutaja peaks enne paigaldamist oma telefoni tarkvaranõude üle vaatama. Uuema telefoni puhul ei ole see tõenäoliselt takistus, kuid vanemates seadmetes võib üldine jõudlus või ruum olla olulisem küsimus kui rakenduse enda kasutusmugavus.
Ma ei käsitleks esimest seadistust ainult tehnilise sammuna. Raharakenduse puhul tasub teha endale selgeks ka see, millist infot ma rakenduses regulaarselt kontrollin ja milliseid toiminguid tahan teha. Kui minu vajadus on vaid üks konkreetne e& teenus, võib rakendus tunduda suurem kui vajalik. Kui aga kasutan mitut seotud teenust, hakkab keskne vaade oma väärtust näitama.
Igapäevane kasutus ja andmetundlikud hetked
Rahaga seotud rakendust avades pööran eraldi tähelepanu hetkedele, kus liigun tavalisest vaatamisest toimingu kinnitamiseni. Saldo või konto oleku vaatamine ja tehingu kinnitamine ei ole minu jaoks sama kaaluga tegevused. Kui olen väsinud, liikvel või kellegi kõrval järjekorras, väldin kiirustamist ning loen enne kinnitamist läbi teenuse nime ja ekraanil esitatud üksikasjad. See on eriti tähtis siis, kui telefon on väike ja kogu info ei mahu korraga vaatevälja.
Praktiline töövõte on peatuda enne viimast kinnitust ja võrrelda valitud toimingut oma algse kavatsusega: kas avan õige teenuse, olen õige konto vaates ja saan aru, millise sammu lõpetan? See lühike paus aitab vältida olukorda, kus automaatsest harjumusest kinnitatakse vale valik. Kui kirjeldus tundub ebaselge, ei arva ma tähendust ise juurde, vaid jätan toimingu pooleli ja kontrollin enne jätkamist infot.
Ka telefoni jagatud kasutamine väärib läbimõeldud lähenemist. Kui aitan pereliiget, lasen tal võimalusel ise ekraani vaadata ja vajalikud valikud teha, selle asemel et võtta üle tema konto või kinnitused. Nii säilib inimesel kontroll selle üle, mida tema nimel tehakse. Ma ei jaga sisselogimis- ega kinnitamisandmeid ega saada ekraanipilti, millel võiks olla konto või tehingu tundlikku infot.
Need ei ole väited rakenduse konkreetsete turvaseadete kohta, vaid ettevaatlikud harjumused, mida kasutan igas rahaasju puudutavas mobiilses kanalis. Kuna iga kasutaja olukord ja telefon on erinev, eelistan nähtavale kasutaja valikule ning omaenda kontrollile, mitte oletustele selle kohta, kuidas rakendus taustal andmeid käsitleb. Nii jääb hinnang ausaks: kasutan seda tööriistana, kuid jälgin ise, millist infot sisestan ja millise toimingu lõpuni viin.
Tavaline päev: kiired toimingud ilma liigse otsimiseta
Üks realistlik olukord on hommikune mobiilse saldo või rahateenuse kontroll enne kodust lahkumist. Selle asemel et meenutada, milline kood või veebileht sobib, avan rakenduse ja otsin toimingu samast keskkonnast, mida kasutan ka hiljem. See ei muuda raha ennast kuidagi, kuid vähendab vaimset koormust: vajalik kanal on ühes kindlas kohas.
Teine olukord tekib siis, kui olen väljas ja pean enne ostu või muu teenuse kasutamist kontrollima, kas mul on vajalik saldo või võimalus tehing lõpuni viia. Sellises hetkes loeb rohkem selge liikumine kui suur hulk lisafunktsioone. Kui e& money - EG suunab mind kiiresti õige teenuseni, on selle töö tehtud; kui pean aga mitme ebamäärase menüü vahel valima, kaob osa rakenduse eelisest.
Kolmas kasulik töövoog on tehingute jälgimine pärast toimingut. Ma ei taha ainult vajutada kinnitust ja eeldada, et kõik läks õigesti. Mõistlik on vaadata üle, kas rakendus näitab toimingu lõpptulemust või värskendatud kontoinfot. See harjumus on eriti kasulik siis, kui internetiühendus on ebastabiilne või ekraanile ilmub ebaselge olek.
Pereliikme abistamisel võib ametlik rakendus samuti mugavam olla kui juhiste andmine telefoni teel. Selle asemel et seletada, millist veebilehte avada või millist koodi sisestada, saan näidata ühte rakendust ja selle põhivaadet. Samas ei annaks ma kellelegi oma sisselogimis- ega kinnitamisandmeid. Mugavus ei tohiks asendada isiklikku kontrolli rahatehingu üle.
Kolm väikest võtet, mis muudavad kasutamise kindlamaks
- Õpi selgeks üks põhiline teekond. Ava rakendus rahulikus olukorras ja leia üles toiming, mida kasutad kõige sagedamini. Kui see rada on meeles, kulub kiirel hetkel vähem aega menüüde uurimisele.
- Kontrolli enne kinnitamist teenuse konteksti. Rahaga seotud valikute puhul vaata üle, kas oled õiges kontos ja õige toimingu juures. See on lihtsam kui hiljem ebaselget tehingut lahti mõtestada.
- Ära sulge rakendust kohe pärast kinnitamist. Oota, kuni näed selget lõpptulemust või uuendatud olekut. See aitab eristada edukat toimingut olukorrast, kus ühendus katkes enne lõplikku kinnitust.
Need võtted ei ole eraldi trikid, mida rakendus reklaamib, vaid minu soovitused selle kasutamiseks. Nende väärtus tuleb sellest, et mobiilne makse- või kontotoiming toimub sageli liikvel olles, hajutatud tähelepanuga ja ajasurve all. Hästi üles ehitatud isiklik töövoog võib olla sama oluline kui rakenduse enda menüü.
Mida keskne rakendus võrreldes tavapäraste alternatiividega parandab?
Alternatiivina võiks kasutada e& veebikanalit, telefoni menüüpõhist teenust või eraldi pangarakendust, sõltuvalt sellest, mida täpselt teha tahan. Veebikanal võib olla mugavam suurel ekraanil ja põhjalikumaks haldamiseks. Menüü- või koodipõhine lahendus võib olla kasulik siis, kui rakenduse paigaldamine ei ole võimalik. Eraldi pangarakendus on parem juhul, kui minu põhivajadus on pangakonto, mitte e& teenused.
e& money - EG tugevus on järjepidevus. Kui kasutan e& mobiilse kaubanduse teenuseid, ei pea ma iga toimingu puhul otsustama, millise kanali kaudu alustada. Rakendus annab ühe tuttava koha, kuhu tagasi tulla. See on eriti kasulik kasutajale, kes väärtustab väikest ajavõitu kümnete korduvate toimingute jooksul, mitte ühte suurt erifunktsiooni.
Samas ei asenda see automaatselt kõiki teisi kanaleid. Kui tahan teha pika ülevaate, hallata keerukamaid pangateenuseid või töötada suure ekraaniga, võib veeb või pangarakendus olla selgem. Kui telefon on vana, ühendus ebakindel või rakendus ei avane, on alternatiivne kanal praktiline varuplaan. Minu soovitus on hoida vajalikud ametlikud võimalused meeles, mitte sõltuda ainult ühest rakendusest.
Kasutaja valikud ja ettevaatlikud harjumused
Kui avan rahaasjade rakenduse, püüan enne kasutamist hinnata ka seda, milliseid valikuid mulle päriselt näidatakse. Loen läbi ekraanil nähtavad kinnitused ja tingimused ning teen teadliku otsuse, mitte ei eelda, et vaikimisi valik vastab alati minu soovile. Kui mõni valik on arusaamatu, on mõistlik võtta hetk selle tähenduse selgitamiseks, mitte vajutada edasi vaid selleks, et kiiremini avalehele jõuda.
Samuti tasub telefonis endas üle vaadata lukustuse ja teavituste kuvamise harjumused. Ma ei eelda, et konkreetne rakendus pakub kindlat lukustus- või privaatsusfunktsiooni; lähtun sellest, mida seade ise võimaldab ja mida ekraanil näha saab. Kui telefon jääb teistele nähtavale, on mõistlik see lukustada ning vältida olukorda, kus tundlik teave paistab lukustuskuval kõigile möödujatele.
Üks vähe märgatav, kuid kasulik valik on hoida rahatehingu tegemine eraldi muudest telefoni toimingutest. Kui vastan samal ajal sõnumitele või liigun rahvarohkes kohas, võib tähelepanu hajuda ja teenuse valik valesti minna. Mina eelistan avada vajaliku vaate, teha ühe asja lõpuni ning seejärel kontrollida tulemust. See võib tunduda aeglasem, kuid vähendab vajadust hiljem mõistatada, kas kinnitamine õnnestus.
Rakenduse kasutamisel on oluline ka see, milline telefon minu käes on ja kes sellele ligi pääseb. Isiklik seade, mida kasutan ise, sobib rahatoiminguteks paremini kui jagatud või avalikus kohas järelvalveta telefon. Kui pean ajutiselt kasutama kellegi teise seadet, ei käsitleks ma seda kergekäeliselt: esmalt mõtlen läbi, kas on olemas sobivam kanal, ning pärast toimingut kontrollin, et ma ei jätnud kontot avatuks.
Kus tekib hõõrdumine ja kellele ma seda ei soovitaks?
Rakenduse suurim piirang on seotud selle sihtrühmaga. See on e& Egypti teenuste rakendus, mitte üldine rahaäpp, kuhu koondan kõik pangad, kaardid ja makseviisid. Kui otsin ühtset lahendust kogu oma rahalise elu jaoks, jääb selle ulatus tõenäoliselt liiga kitsaks. Sellisel juhul on pangarakendus või laiem makseteenus mõistlikum lähtekoht.
Teine võimalik takistus on harjumus. Kui olen aastaid kasutanud veebilehte või koodipõhist teenust ja teen vaid ühe harvaesineva toimingu, ei pruugi eraldi rakenduse paigaldamine aega säästa. Rakenduse väärtus kasvab koos kasutussagedusega. Harva kasutaja jaoks võib kõige lihtsam kanal olla endiselt see, mida ta juba kindlalt tunneb.
Kolmas asi, millele tähelepanu pööran, on kinnitamise selgus. Raharakendus peab minu jaoks näitama piisavalt arusaadavalt, mis toiming on valitud ja kas see on lõpetatud. Kui ekraan jääb pärast vajutust pikaks ajaks ebamääraseks, ei vajuta ma uuesti pimesi, sest see võib tekitada topelttööd või segadust. Sellises olukorras kontrollin esmalt konto või tehingu olekut ja alles siis proovin uuesti.
Ka ühenduse kvaliteet mõjutab kasutuskogemust. Mobiilne rakendus võib olla kiire, kuid tehingu lõpuleviimine sõltub siiski sellest, et telefon ja teenus saaksid omavahel suhelda. Seetõttu ei planeeriks ma olulist toimingut viimasele sekundile. Kui olen lennujaamas, rahvarohkes kohas või piirkonnas, kus ühendus kõigub, on mõistlik jätta endale varuaega.
Turvalise kasutamise puhul lähtun lihtsast reeglist: ma ei jaga oma kinnitusi, ei jäta telefoni lukustamata ja kontrollin alati, millise toimingu kinnitan. Rakenduse mugavus võib muuta protsessi kiireks, kuid just kiirus võib panna inimese ekraani liiga automaatselt puudutama. Rahaga seotud teenuses on aeglane kontroll parem kui kiire oletus.
Kas tasuta kasutamine tähendab, et see sobib kõigile?
Rakendus ise on tasuta, mis teeb proovimise lihtsaks. Tasuta paigaldamine ei tähenda siiski, et iga rakenduse kaudu tehtav teenus või tehing oleks automaatselt tasuta; sellepärast vaataksin enne kinnitamist alati ekraanil kuvatud tingimused ja summa üle. Ma ei eeldaks ka, et rakendus muudab e& teenused kättesaadavaks väljaspool nende tavapärast kasutusala.
Minu jaoks on tasuta hind oluline eelkõige seetõttu, et saan hinnata, kas keskne rakendus päriselt säästab aega. Kui kasutan e& teenuseid sageli, on madal sisenemisbarjäär tugev argument. Kui kasutan neid harva, saan võrrelda mugavust oma praeguse kanaliga ja rakenduse eemaldada, kui see ei anna igapäevaelus selget kasu.
Usaldus ja kasutuse ulatus
Rakendusel on keskmine hinne 4,0 ning seda on paigaldatud üle viie miljoni korra. Need märgid näitavad, et tegemist ei ole tundmatu niširakendusega, vaid laialt kasutatava e& teenusega. Samal ajal ei tõlgendaks ma kasutajate hulka garantiina, et iga telefon, konto või olukord töötab minu jaoks täpselt samamoodi. Isiklik kogemus sõltub seadmest, ühendusest ja sellest, milliseid e& teenuseid kasutan.
Hinnangut ja kasutajate hulka vaatan pigem taustateabena kui otsusena selle kohta, kas rakendus sobib mulle. Need võivad aidata mõista, et rakendusel on laiem kasutajaskond, kuid minu enda valik sõltub sellest, kas saan vajalikud toimingud arusaadavalt tehtud ja kas e& teenused on minu jaoks igapäevaselt asjakohased. Kui rakendus ei sobitu minu töövooga, ei muuda suur kasutajaskond seda automaatselt heaks valikuks.
Rakendus ilmus 16. veebruaril 2016 ja praegune versioon on 12.0.2. Pikk kasutusajalugu annab mulle rohkem kindlust kui täiesti uus rakendus, sest teenus on saanud areneda koos kasutajate vajadustega. Siiski kontrollin uuenduste järel üle oma tavapärase teekonna, sest menüüde paigutus või toimingute järjestus võib muutuda isegi siis, kui põhieesmärk jääb samaks.
Enne paigaldamist küsib kasutaja loomulikult ka, kas see on mõeldud tema seadmele ja olukorrale. Androidi puhul on oluline arvestada süsteeminõudega ning kontrollida, kas telefon vastab sellele. Teine küsimus on, kas kasutaja on e& Egypti teenuste sihtrühmas; rakenduse olemasolu telefonis ei muuda seda iseenesest sobivaks tavaliseks pangakontoks. Kolmandaks tasub otsustada, kas eelistada kiiret mobiilset ligipääsu või suurema ekraani kaudu tehtavat haldust. Need vastused aitavad enne paigaldamist ootused paika panna.
Kokkuvõttes soovitaksin e& money - EG-d eelkõige e& Egypti kasutajale, kes teeb mobiilse kaubanduse toiminguid regulaarselt ja tahab need ühest ametlikust rakendusest kätte saada. Selle tugevus ei ole minu silmis suur lubadus, vaid korduva väikese tüütuse eemaldamine: vähem kanalite vahetamist, vähem otsimist ja parem harjumus oma toiminguid kohe kontrollida.
Ma jätaksin selle vahele kasutajal, kes otsib universaalset pangarakendust, kasutab e& teenuseid väga harva või eelistab suurel ekraanil veebipõhist haldust. Kõigile teistele on see mõistlik tasuta proov, eriti kui minu igapäevane küsimus on lihtne: kuidas teha e& seotud raha- või mobiilitoiming võimalikult väheste sammudega? Kui rakendus sobitub minu harjumustega, võib just see tagasihoidlik ajavõit olla põhjus, miks seda edasi kasutada.
Plussid
- Mugav viis igapäevaste maksete ja rahaasjade haldamiseks ühest rakendusest.
- Selge ülevaade kontojäägist ja tehingute ajaloost.
- Digitaalne lahendus vähendab vajadust sularaha kaasas kanda.
- Rakendus sobib hästi kiireteks makseteks ja raha ülekandmiseks.
- Turvafunktsioonid aitavad kontole ligipääsu paremini kaitsta.
Miinused
- Kõigi funktsioonide kasutamiseks võib olla vajalik konto verifitseerimine.
- Rakenduse kasutamine sõltub stabiilsest internetiühendusest.
- Mõned teenused või tingimused võivad piirkonniti erineda.
- Teavituste rohkus võib aktiivsel kasutamisel häirivaks muutuda.
- Klienditoe vastuse kiirus ei pruugi alati olla ühtlane.
Korduma kippuvad küsimused: e& money - EG
Mis on e& money – EG ja milleks seda kasutada saab?
e& money – EG on mobiilne rahakoti- ja makserakendus, mis on mõeldud igapäevaste finantstoimingute lihtsustamiseks. Rakenduse kaudu võib olla võimalik hallata rahajääki, teha makseid, saata raha ning kasutada muid teenuseid, sõltuvalt sinu konto tüübist ja piirkonnast. Enne kasutamist kontrolli rakenduses kuvatavaid tingimusi, sest saadaval olevad funktsioonid võivad riigiti erineda.
Kuidas e& money – EG kasutajaks registreeruda?
Registreerimiseks tuleb tavaliselt sisestada mobiilinumber või muud nõutud isikuandmed ning läbida konto kinnitamise protsess. Mõnel juhul võidakse küsida isikut tõendavat dokumenti või teha täiendav turvakontroll. Veendu, et kasutad enda nimele registreeritud telefoninumbrit ja sisestad andmed täpselt, sest ebatäpsed andmed võivad piirata konto aktiveerimist või tehingute tegemist.
Kas e& money – EG kasutamine on turvaline?
Rakendus kasutab konto kaitsmiseks tavaliselt PIN-koodi, ühekordseid kinnitusi või muid turvameetmeid. Turvalisus sõltub siiski suuresti ka kasutajast: ära jaga oma PIN-koodi, kinnituskoodi ega kontoandmeid teistega ning väldi avalikku Wi-Fi-võrku tundlike toimingute tegemisel. Paigalda rakendus ainult usaldusväärsest ametlikust rakenduste poest ja hoia telefon uuendatuna.
Kas e& money – EG kaudu saab raha saata ja arveid tasuda?
Rakenduse põhieesmärk on pakkuda mugavaid digitaalseid makse- ja rahahaldusvõimalusi, kuid konkreetsed teenused võivad sõltuda konto verifitseerimisest, kohalikest eeskirjadest ja rakenduse praegusest versioonist. Enne tehingu kinnitamist vaata alati üle saaja andmed, summa ning võimalik teenustasu. Kui makse ebaõnnestub, kontrolli esmalt saldot ja ühendust ning ära korda tehingut korduvalt ilma staatust kontrollimata.
Kas e& money – EG kasutamine on tasuta ja millised kulud võivad tekkida?
Rakenduse allalaadimine võib olla tasuta, kuid kõik teenused ei pruugi olla kuludeta. Mõne rahaülekande, sularaha väljavõtmise, kaarditoimingu või muu teenuse puhul võivad kehtida teenustasud, limiidid või valuutavahetuskulud. Täpne hinnakiri võib ajas muutuda, seega kontrolli enne toimingu kinnitamist rakenduses kuvatavat tasu ning tutvu teenuse tingimustega.


